Beckenbodentrainer über HSA oder FSA zahlen? So reichst du ihn ein
Beckenbodentrainer können über HSA oder FSA erstattungsfähig sein, wenn sie ein medizinisches Problem behandeln. IRS-Regeln, LMN und Einreichung erklärt.
Oft ja. Geld aus einem HSA oder einem Gesundheits-FSA – zwei steuerbegünstigten US-Gesundheitskonten – kann einen Beckenbodentrainer bezahlen, wenn du ihn kaufst, um ein medizinisches Problem wie Blasenschwäche zu behandeln, und nicht für die allgemeine Fitness. Manche Händler führen bestimmte Trainer als voll erstattungsfähig, andere verlangen ein Attest über die medizinische Notwendigkeit (Letter of Medical Necessity, LMN), und das letzte Wort hat der Verwalter deines Plans. Prüf also vor dem Kauf die Regeln deines Plans und heb jeden Beleg auf. Regeln und Produkte unterscheiden sich von Land zu Land; dieser Ratgeber bezieht sich auf die USA.
Vorab: Um deinen Beckenboden zu trainieren, brauchst du kein Gerät. Viele kommen mit ganz normalen Kegel-Übungen und einem Timer gut zurecht, etwa mit unserem kostenlosen Kegel-Trainer. Wenn du doch einen Trainer oder ein Set Vaginalgewichte möchtest, erfährst du hier, wie du mit unversteuertem Geld dafür bezahlst.
So funktioniert die Erstattungsfähigkeit bei HSA und FSA
HSAs und Gesundheits-FSAs zahlen steuerfrei für „medizinische Versorgung“ im Sinne des US-Steuerrechts. Die Publikation 502 der IRS, der US-Bundessteuerbehörde, buchstabiert das aus: Medizinische Ausgaben sind „die Kosten für Diagnose, Heilung, Linderung, Behandlung oder Vorbeugung von Krankheiten sowie für Zwecke, die eine Körperstruktur oder Körperfunktion beeinflussen“, einschließlich „Geräten, Hilfsmitteln und Diagnosegeräten, die für diese Zwecke benötigt werden“.
Dann kommt der Satz, auf den es bei einem Kegel-Trainer am meisten ankommt: Medizinische Versorgung muss „in erster Linie dazu dienen, eine körperliche oder psychische Beeinträchtigung oder Krankheit zu lindern oder ihr vorzubeugen“, und Ausgaben, die „lediglich der allgemeinen Gesundheit förderlich“ sind, zählen nicht dazu.
Ein Beckenbodentrainer liegt genau auf dieser Grenze, denn er ist ein Trainingsgerät. Beim Thema Sport ist die IRS deutlich: Training für die allgemeine Gesundheit zählt nicht, „selbst wenn es ärztlich empfohlen wurde“. Dieselben FAQ der IRS sagen aber auch, dass eine Mitgliedschaft im Fitnessstudio sehr wohl zählen kann, wenn sie ausschließlich zur Behandlung einer bestimmten, ärztlich diagnostizierten Krankheit abgeschlossen wird oder Teil eines verordneten Physiotherapieplans nach einer Verletzung ist. Entscheidend ist der Zweck.
Im September 2026 ergänzte die IRS eine Antwort zu Wearables, die Körperfunktionen aufzeichnen, etwa Armbänder, Ringe, Pflaster oder Sensoren. Ein solches Gerät ist nicht schon deshalb eine medizinische Ausgabe, weil es Gesundheitsdaten erfasst. Es ist eine, wenn du es „in erster Linie zur Unterstützung bei Diagnose, Heilung, Linderung, Behandlung oder Vorbeugung einer bestimmten Krankheit“ kaufst und verwendest. Dafür sprechen unter anderem eine Empfehlung von medizinischem Fachpersonal, deine Beschwerden oder Diagnose und die Art, wie die Daten genutzt werden. Für App-Abos und Zubehör gilt dieselbe Regel, und „ein allgemeiner Wunsch, die Gesundheit zu überwachen oder zu verbessern, reicht nicht aus“.
Beckenbodentrainer werden in diesen FAQ nicht ausdrücklich genannt. Trotzdem ist das die nächstliegende offizielle Orientierung für einen Trainer mit App-Anbindung, und wir lesen darin ein klares Signal: Eine fachliche Empfehlung, die an eine Diagnose geknüpft ist, hat echtes Gewicht.
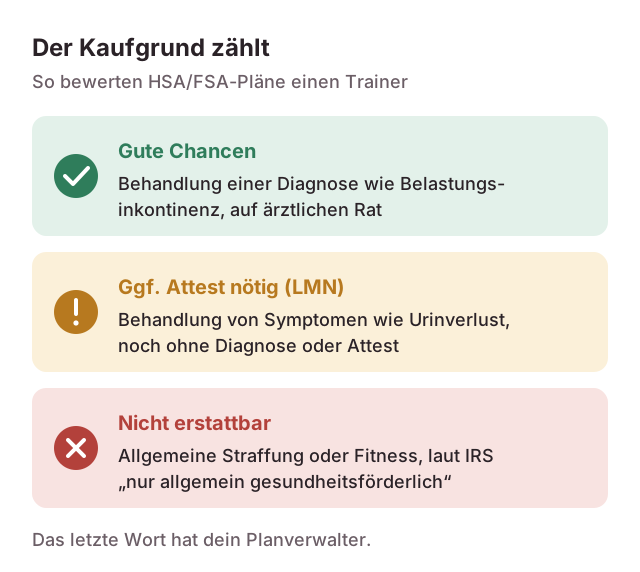
Auch die Zweckbestimmung des Geräts kann helfen. Manche Trainer haben eine FDA-Freigabe mit medizinischer Indikation. Perifit Care+ etwa wurde im Dezember 2023 als rezeptfreies Perineometer der Klasse II freigegeben, „entwickelt zur Behandlung von Belastungs-, leichter bis mittelschwerer Drang- und Mischharninkontinenz bei Frauen“. In der 510(k)-Datenbank der FDA, der US-Behörde für Arzneimittel und Medizinprodukte, kannst du jedes Gerät nachschlagen. Eine Freigabe macht deinen Kauf nicht automatisch erstattungsfähig, ist aber ein einfacher Beleg dafür, dass das Gerät zur Behandlung gedacht ist.
„Erstattungsfähig“ vs. „erstattungsfähig mit LMN“: Was ist der Unterschied?
Shopping-Websites und Verwalter von Gesundheitsleistungen sortieren Produkte grob in Schubladen: mit Beleg akzeptiert, nur mit Attest über die medizinische Notwendigkeit akzeptiert oder nicht akzeptiert. Diese Bezeichnungen sind geschäftliche Kategorien, keine Begriffe der IRS, und zwei Unternehmen können dasselbe Produkt unterschiedlich einordnen.
Beckenbodentrainer zeigen das gut. Als wir im November 2026 nachgesehen haben, führte HSA Store sowohl Perifit Care+ als auch das Laselle-Trainingsgewicht von Intimina als „100 % HSA-fähig“. Auf Perifits eigener FSA/HSA-Hilfeseite heißt es dagegen, Geräte für die Beckengesundheit seien zwar erstattungsfähig, erforderten aber ein LMN; außerdem wird empfohlen, vor dem Kauf beim FSA- oder HSA-Anbieter nachzufragen. Keins von beidem ist eine Garantie. Ein Händlereintrag sagt dir, wie dieser Shop das Produkt einordnet; ob dein Antrag gültig ist, entscheidet der Verwalter deines Plans.
Was ist ein Letter of Medical Necessity?
Ein LMN ist ein kurzes Schreiben einer medizinischen Fachperson, das bestätigt, dass du ein bestimmtes Produkt zur Behandlung einer diagnostizierten Erkrankung brauchst. Es gibt dafür kein IRS-Formular, und die Pläne haben unterschiedliche Anforderungen. Was im Schreiben stehen sollte, deckt sich mit den Punkten, die laut IRS zählen: deine Diagnose oder Beschwerden, eine fachliche Empfehlung und wie das Gerät die Erkrankung behandelt.
So bekommst du ein LMN für einen Beckenbodentrainer
- Frag zuerst bei deinem Plan nach. Finde heraus, ob für einen Beckenbodentrainer ein LMN nötig ist, ob es ein eigenes Formular gibt und wie lange ein Schreiben gültig bleibt.
- Buch den passenden Termin. Frag dort, wo das Problem behandelt wird: in der Hausarzt-, Frauenarzt- oder Urologiepraxis oder in der Beckenboden-Physiotherapie, falls dein Plan Schreiben aus der Therapie akzeptiert. Der Termin selbst ist eine medizinische Ausgabe, deine Zuzahlung kann also aus dem HSA oder FSA kommen.
- Komm mit konkreten Angaben. Sag, was los ist (zum Beispiel Urinverlust beim Husten oder Laufen oder plötzlicher Harndrang, den du nicht halten kannst), seit wann das so geht und welche Art von Gerät du in Erwägung ziehst.
- Bitte um präzise Formulierungen. Ein Schreiben, das die Erkrankung und den Gerätetyp nennt – etwa einen Beckenbodentrainer mit Biofeedback bei Belastungsinkontinenz –, lässt der prüfenden Stelle weniger Raum für Vermutungen.
- Leg eine Kopie zum Beleg. Vielleicht brauchst du später beides noch einmal.
Mit der Karte an der Kasse zahlen oder später einreichen?
Du hast zwei Möglichkeiten, das Geld auszugeben, und der Papierkram ist in beiden Fällen ähnlich.
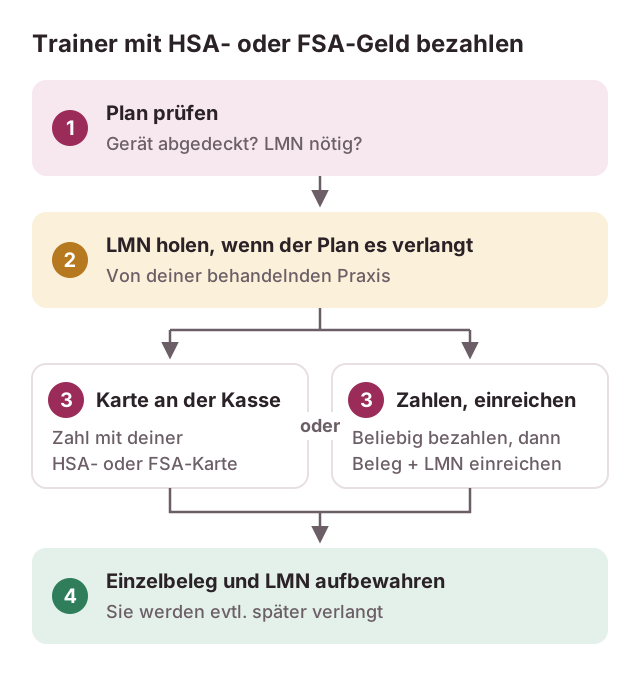
Mit der HSA- oder FSA-Karte zahlen. Wenn der Shop sie akzeptiert, geht das Geld direkt von deinem Konto ab. Damit ist deine Verantwortung aber nicht erledigt. Für ein HSA musst du laut IRS Unterlagen aufbewahren, die belegen, dass das Geld nur für anerkannte medizinische Ausgaben verwendet wurde, die nicht anderweitig bezahlt wurden; du schickst sie nicht mit deiner Steuererklärung ein, brauchst sie aber, falls nachgefragt wird. Bei einem FSA brauchen Kartenzahlungen, die bestimmte Nachweisverfahren der IRS erfüllen, eventuell keine weiteren Unterlagen. Falls deine Zahlung nicht dazugehört, rechne damit, dass der Beleg angefordert wird – und, falls dein Plan es verlangt, das LMN.
Zahlen und einreichen. Zahl mit einer beliebigen Karte und reich dann den detaillierten Beleg (plus LMN, falls dein Plan eins möchte) beim Verwalter deines Plans ein. Für ein Gesundheits-FSA brauchst du eine schriftliche Bestätigung einer unabhängigen dritten Stelle über die Ausgabe und ihre Höhe – in der Praxis also diesen detaillierten Beleg – sowie deine Erklärung, dass keine andere Versicherung die Kosten erstattet hat.
Wird die Karte an der Kasse abgelehnt, ist das noch nicht das letzte Wort. Perifits Hilfeseite zum Beispiel schlägt vor, mit einer privaten Karte zu zahlen und dann den Beleg – und bei Bedarf das LMN – beim Plan einzureichen.
Bei den beiden Kontoarten gelten unterschiedliche Fristen:
- HSA: Du kannst dir anerkannte Ausgaben erstatten, die jederzeit nach Eröffnung des Kontos angefallen sind, und musst das Geld nicht im selben Jahr entnehmen.
- FSA: Hier gilt grundsätzlich: Was du nicht nutzt, verfällt. Dein Plan bietet eventuell eine Nachfrist von bis zu 2½ Monaten oder einen begrenzten Übertrag ins nächste Jahr, aber nicht beides. Außerdem kann ein FSA dir nichts im Voraus erstatten, was du noch nicht gekauft hast. Endet dein Planjahr am 31. Dezember ohne Nachfrist oder Übertrag, zählt ein Trainer, den du im Dezember kaufst – einer, den du im Januar bestellst, nicht.
Zahlt die Krankenversicherung einen Trainer oder Beckenboden-Therapie?
Versicherung und HSA oder FSA sind zwei verschiedene Fragen. Dein HSA oder FSA gibt dein eigenes, unversteuertes Geld aus; die Versicherung entscheidet, ob der Plan zahlt. Geh nicht davon aus, dass sie ein Gerät für zu Hause übernimmt.
Wie Versicherer die Grenze ziehen können, zeigt die landesweite Leistungsrichtlinie von Medicare, der staatlichen US-Krankenversicherung für Ältere, zu Biofeedback bei Harninkontinenz. Sie deckt Biofeedback bei Belastungs- oder Dranginkontinenz für kognitiv nicht beeinträchtigte Patientinnen und Patienten, die sich nach einem dokumentierten vierwöchigen Versuch mit einem verordneten Beckenbodenübungsplan nicht verbessert haben. Gleichzeitig heißt es dort klar: „Die häusliche Anwendung der Biofeedback-Therapie ist nicht abgedeckt.“ Private Versicherungen legen ihre eigenen Richtlinien fest – Gewissheit bringt also nur Nachfragen.
Aus unserer Sicht lohnt es sich eher, nach Beckenboden-Physiotherapie zu fragen. Eine Physiotherapeutin oder ein Physiotherapeut kann prüfen, ob du die richtigen Muskeln anspannst, und dir sagen, ob ein Gerät überhaupt etwas bringen würde. Fragen an deine Versicherung:
- Ist Beckenboden-Physiotherapie über meine Leistungen für ambulante Therapie abgedeckt?
- Brauche ich eine Überweisung oder eine vorherige Genehmigung?
- Ist die Zahl der Termine begrenzt, und was zahle ich pro Termin?
- Gehört die Therapeutin oder der Therapeut meiner Wahl zum Netzwerk meiner Versicherung?
Was die Versicherung dir an Kosten überlässt, etwa Zuzahlungen, Kostenbeteiligung oder Selbstbehalt, kann in der Regel aus deinem HSA oder FSA bezahlt werden. Die IRS-Publikation 502 zählt Therapie, die „als medizinische Behandlung erhalten“ wird, zu den medizinischen Ausgaben.
Häufige Fragen
Ist Perifit HSA-fähig?
Ein Händler sagt Ja: Im November 2026 führte HSA Store den Perifit Care+ als „100 % HSA-fähig“, und das Gerät ist von der FDA zur Behandlung von Harninkontinenz freigegeben. Auf Perifits eigener Hilfeseite steht, dass Geräte für die Beckengesundheit ein LMN brauchen. Die Entscheidung trifft der Verwalter deines Plans – frag also vor dem Kauf dort nach, besonders wenn du bei einem allgemeinen Händler kaufst.
Kann ich mein FSA für einen Kegel-Trainer nutzen?
Ja, wenn dein Plan ihn als medizinische Versorgung anerkennt – meist heißt das, dass er für ein diagnostiziertes Problem wie Urinverlust gedacht ist. Rechne damit, einen detaillierten Beleg und eventuell ein LMN einreichen zu müssen. Behalte die Frist deines Planjahres im Blick, denn FSA-Geld, das du nicht nutzt, kann verfallen.
Übernimmt die Krankenversicherung einen Beckenbodentrainer?
Verlass dich nicht darauf. Die Biofeedback-Richtlinie von Medicare etwa schließt die Anwendung zu Hause aus, und private Versicherungen legen eigene Regeln fest. Nach angeleiteter Beckenboden-Physiotherapie solltest du bei deiner Versicherung fragen, und was nach der Versicherung übrig bleibt, kann meist dein HSA oder FSA übernehmen.
Brauche ich für einen Beckenbodentrainer ein Attest über die medizinische Notwendigkeit?
Das hängt von deinem Plan ab. Manchen reicht ein detaillierter Beleg, andere wollen zusätzlich ein LMN. Frag vor dem Kauf nach, dann kannst du dir das Schreiben gleich bei dem Termin besorgen, bei dem du deine Beschwerden besprichst.
Sind Vaginalgewichte HSA-fähig?
Es gilt derselbe Zweck-Test. Im November 2026 führte HSA Store das Laselle-Trainingsgewicht von Intimina als „100 % HSA-fähig“, die Entscheidung liegt aber trotzdem beim Verwalter deines Plans. Wenn du neu bei Gewichten bist, lies zuerst unseren Einsteiger-Ratgeber zu Liebeskugeln und Vaginalgewichten und starte mit den Grundlagen aus unserem Ratgeber zu Kegel-Übungen.
Quellen
- IRS: Publication 502, Medical and Dental Expenses
- IRS: Publication 969, Health Savings Accounts and Other Tax-Favored Health Plans
- IRS: Frequently asked questions about medical expenses related to nutrition, wellness and general health
- FDA: 510(k) premarket notification K231780 (Perifit Care+)
- CMS: National Coverage Determination 30.1.1, Biofeedback Therapy for the Treatment of Urinary Incontinence
Fehler entdeckt oder ist etwas nicht mehr aktuell? Schreib an [email protected], dann sehen wir es uns an.
Weitere Ratgeber
Ratgeber · Sextoy-Sicherheit & Pflege
Körperfreundliche Materialien: Worauf du bei Sextoys achten solltest
Nicht jedes Material ist gleich sicher. Erfahre, welche Materialien nicht porös und leicht zu reinigen sind – und welche du besser meidest.
Aktualisiert am
Ratgeber · Sextoy-Sicherheit & Pflege
Sextoys diskret kaufen: Verpackung, Abrechnung und Lieferung
Wie diskreter Versand wirklich aussieht, was auf deinem Kontoauszug steht und wie Mails, Lieferungen und Geschenke im gemeinsamen Haushalt privat bleiben.
Aktualisiert am